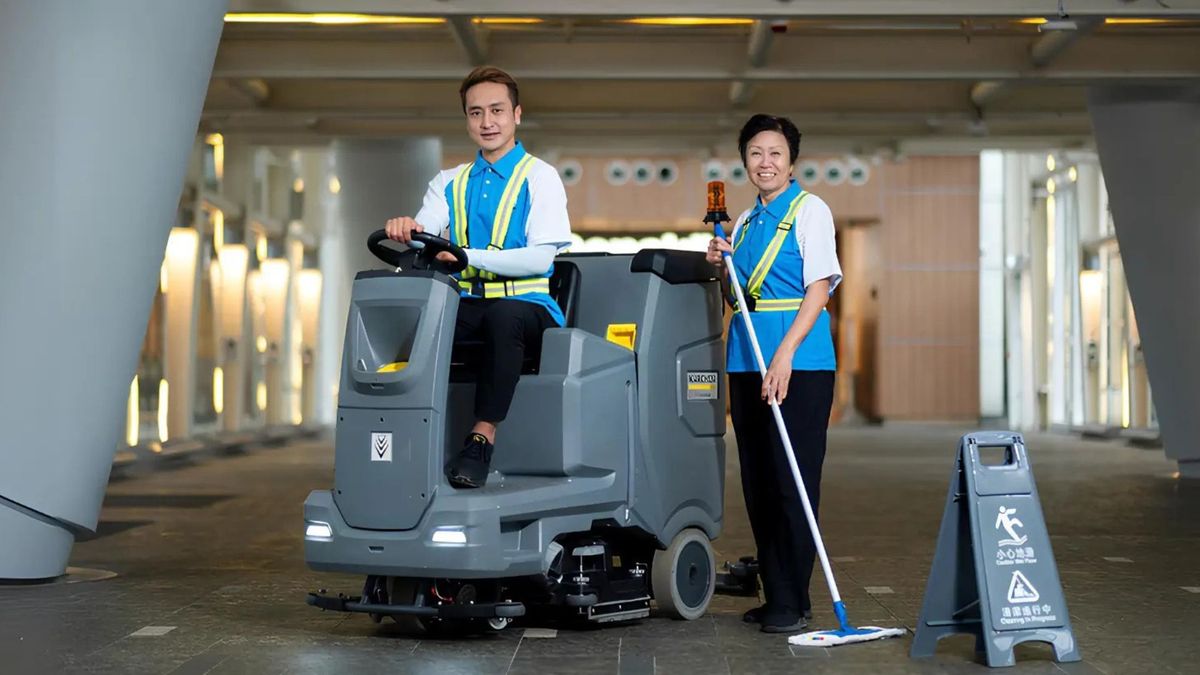
豐盛生活服務 (0331.HK)年度全年業績,收入79.34億港元,按年跌2.8%;股東應佔溢利4.18億港元,按年跌7.7%,全年股息每股36.5港仙,派息比率40.1%。
業務結構持續優化
業績下滑主因機電工程板塊多個大型項目踏入完工期,加上香港部分設計及建造項目延誤,屬高基數及項目周期影響,並非核心基本面明顯轉差。期內毛利率由12.9%微升至13.1%,反映成本控制得宜;物業資產管理及配套服務收入分別增長2.6%及1.9%,其中環保、保險顧問及保安禮賓業務表現突出,增幅分別達34.7%、12.0%及10.1%,業務結構持續優化。
機電工程新簽合約淨額34.63億港元,創歷史新高,帶動未完成合約總額增至約150億港元,相當於全年收入約1.9倍,未來收入能見度充足。財務狀況穩健,淨現金4.80億港元,淨負債比率維持零。展望未來,北部都會區、公營房屋、港鐵北環線及機場城市等大型基建陸續推進,加上節能改造、電動車充電及盛事經濟帶來新機遇,集團在港機電工程手頭合約約23億港元,未來18個月政府另有約161億港元合約招標,增長動力可期。
豐盛生活屬低估值高股息本地服務股,隨着機電項目恢復正常,盈利有望逐步回穩,中線估值修復空間值得跟進。
豐盛生活服務 投資策略
- 目標價:6元
- 止蝕價:4.5元
筆者為證監會持牌人士及未持有上述股份
更多鄧聲興專欄內容:華潤電力 具火電現金流托底、新能源分拆重估及高股息防禦三重屬性
作者簡介:鄧聲興為意博資本亞洲有限公司管理合夥人、香港股票分析師協會主席,亦為香港特別行政區選舉委員會委員(金融服務界)、香港股票分析師協會主席、多家上市公司執董。他從事多年金融、投資、證券行業。同時擔任電視台、電台、網站股市的評論嘉賓,並在多間報社及財經雜誌的擔任專欄作家。他相信價值投資需要耐性,時間證明策略能夠降低風險並提升報酬率。由於效率市場理論,市場有機會出現高估或低估真正價值,重要的概念是確定內在的價值。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責。而本網頁所有專欄作者的觀點,不代表本媒體立場。