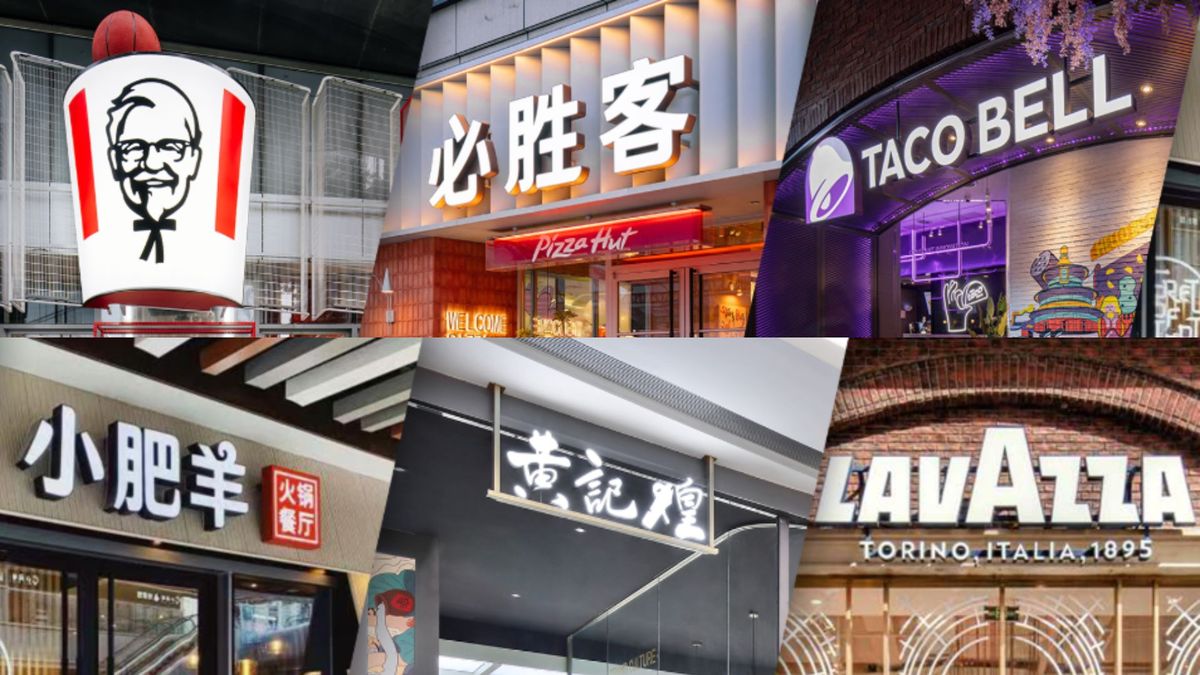
百勝中國 (9987.HK)為「肯德基現金流壓艙石+必勝客品牌收購釋放利潤率+咖啡、輕食、漢堡新業態孵化+外賣佔比超五成驅動渠道變革」的綜合餐飲平台,應以同店修復、餐廳利潤率及新業態兌現衡量。
肯德基同店銷售連續第五季正增長
2026年上半年總收入64.09億美元,同比增11%;淨利潤5.53億美元,增9%;經營利潤7.95億美元,增13%,經營利潤率連續第九季改善至12.4%。肯德基同店銷售連續第五季正增長,必勝客同店由負轉正,外賣收入同比增26%、佔餐廳收入54%,活躍會員超2.7億,渠道結構已完成質變。
集團8月以12億美元完成收購必勝客中國大陸所有權,終止每年約5億元人民幣特許費,管理層估計直接增厚利潤率約2.8個百分點,並將必勝客年淨開店目標由600家上調至800家以上,是中期利潤彈性最確定的催化。
逐步形成第二增長曲線
新業態以「嵌入母店」輕資產複製,肯悅咖啡超3,300家、肯律輕食超450家、必勝漢堡Bar超200家,2026年三線合計目標銷售額約40億元人民幣,逐步形成第二增長曲線。
百勝中國 投資策略
- 目標價:421元
- 止蝕價:343元
筆者為證監會持牌人士及未持有上述股份
更多鄧聲興專欄內容:蒙牛乳業 股票分析:應以收入修復斜率及深加工兌現衡量

作者簡介:鄧聲興為意博資本亞洲有限公司管理合夥人、香港股票分析師協會主席,亦為香港特別行政區選舉委員會委員(金融服務界)、香港股票分析師協會主席、多家上市公司執董。他從事多年金融、投資、證券行業。同時擔任電視台、電台、網站股市的評論嘉賓,並在多間報社及財經雜誌的擔任專欄作家。他相信價值投資需要耐性,時間證明策略能夠降低風險並提升報酬率。由於效率市場理論,市場有機會出現高估或低估真正價值,重要的概念是確定內在的價值。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責。而本網頁所有專欄作者的觀點,不代表本媒體立場。