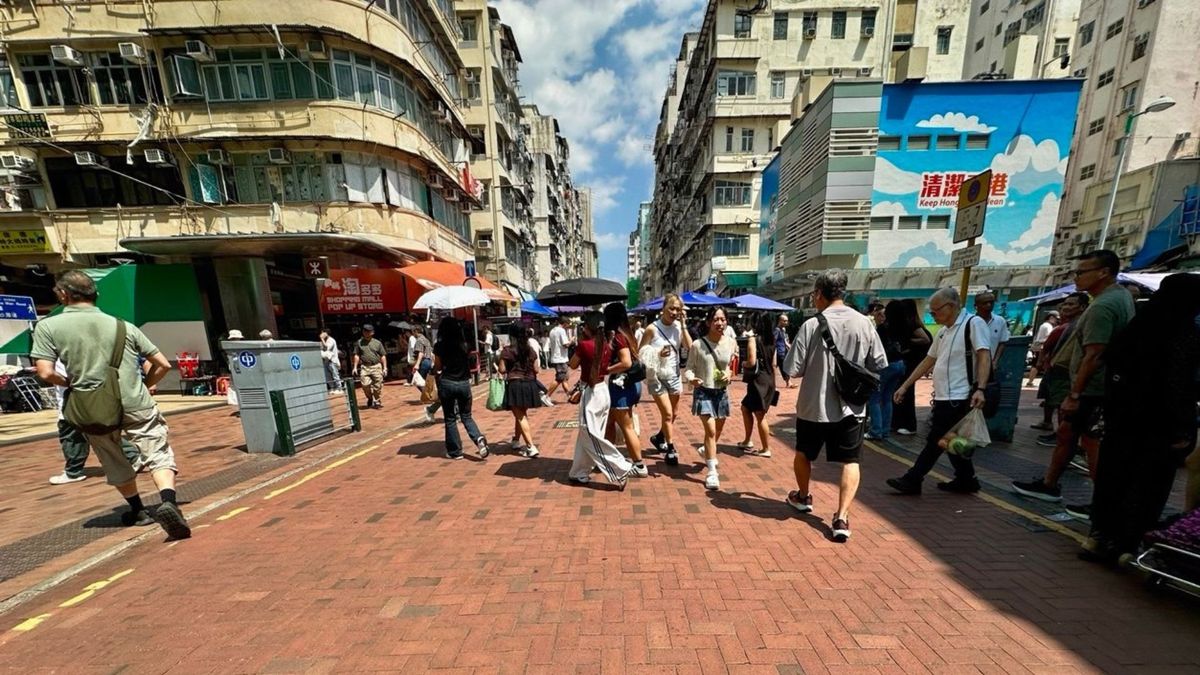
【 理財個案 】讀者:我今年40,我老公47。佢就寧願留返啲錢自己投資。目標退休前由依家三百幾萬滾存到一千萬。同埋佢覺得而家暫時有屋住。冇迫切換大樓嘅需要,但係我自己就住唔慣深水埗,加上想換大d。
理財個案 |40歲妻想換樓 47歲想投資儲錢
但佢意思如果要供樓就儲少咗錢。滾存落去嘅本金亦都少咗。就難啲有舊錢退休。佢話最理想搵到啲一萬蚊一尺嘅樓,例如360尺。咁就4,000,000搞掂晒所有嘢連埋啲律師費印花稅,但又變咗市場上嘅選擇越嚟越少同埋樓齡又相對大可能二三十年樓齡。
加上遲啲北部都會發展。新界會起越來越多樓。到時供應多可能樓價都會跌。加上經濟差。其實老師你覺得而家應唔應該入市啊?
理財個案 |龔成老師分析︰有信心供得起就可以
我覺得,分開黎睇︰
1) 自住物業的話,最重要係佢適合自己長期生活需要(講緊未來10-20年)。同埋長線有信心供得起,咁就可以。好多人會將投資因素,放埋落自住物業度考慮。我唔會話錯,但其實未必有太大架必要。因為自住物業,就算佢升定跌,一般人都因為咁去輕易沽出佢架物業(除非你長線可能因為家庭需要,會打算再換樓,咁就另計)。
自住樓優先考慮重點
即係話,個物業價格變化,好多時只係影響緊你架心理,而非實質。反而,你供款出問題,就真係有機會影響你持有物業架狀態。或者佢已經唔適合你居住,先至有機會去進行換樓。所以,”生活需要”同”供款能力”,永遠先係自住樓優先考慮重點。
若果係自住物業,由於我自己預期未來香港樓市,只會係平穏發展,唔大升,同時唔會大跌架格局(唔會好似過去20年咁一直升)。所以,現時入市都係可以。
2個人的想法 無絕對對錯
2) 投資增值係緊要,但都係為左生活。我明白你老公,想盡快增值,累積到退休資金的想法。而你希望以生活優先,始終現時生活環境,對你而言都係較不理想。而部分,2個人架想法,無絕對對錯。重點,係你們要溝通,找個平衡點,或者一個大家接受的長線規劃。
更多理財個案內容:理財個案 |58歲退休媽賣樓套現890萬 自己到內地生活 助子女買樓
作者簡介:龔成(龔成Facebook專頁)是財經書作者,至今出版超過10本財經書,包括《股票勝經》、《選股勝經》、《50優質潛力股》、《50穩健收息股》、《50值博倍升股》、《大富翁致富藍圖》、《80後百萬富翁》、《80後2百萬富翁》、《80後3百萬富翁》、《財務自由行》等,過往曾以萬元月薪滾出數百萬,現為股票班導師,身家過千萬元。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。