新盤貨尾 走勢|中原地產 2026年第3季一手私人住宅新盤貨尾統計分析,貨尾量連升2季,重上1.8萬個水平,但預計第四季回落至約1.7萬個。
中原地產 新盤貨尾 料第四季貨尾將回落至約1.7萬個
中原地產研究部高級聯席董事楊明儀指出,2026年第三季一手私人住宅新盤貨尾量18,017個,連升2季,累增1,345個,為2025年第四季18,694個後的3個季度高位,但連續4季處於2萬個以下。5月底開始內地嚴打非法資金外流,六七月間發展商放慢推盤,雖然全新大型新盤減少,惟部份新盤銷售未如理想,導致貨尾數字被推高。不過,近期多個新盤以低二手價開售,銷情熱烈並能即日沽清,加上現存貨尾盤去貨速度亦不俗,8至10月一手銷售重上逾千宗,料第四季貨尾將回落至約1.7萬個。
新盤貨尾 量連續4季低於2萬個
2026年第三季選取379個新盤統計,單位總數145,192個,登記售出127,015個,貨尾18,017個。貨尾按季增加576個,上升3.3%,連升2季共8.1%。貨尾比重方面,第三季錄12.4%,按季升0.3個百分點,連升2季共0.6個百分點。貨尾量連續4季低於2萬個,明顯擺脫了2023年第三季到2025年第三季連續9季逾二萬個的危險水平。
新界區貨尾急增逾一千個
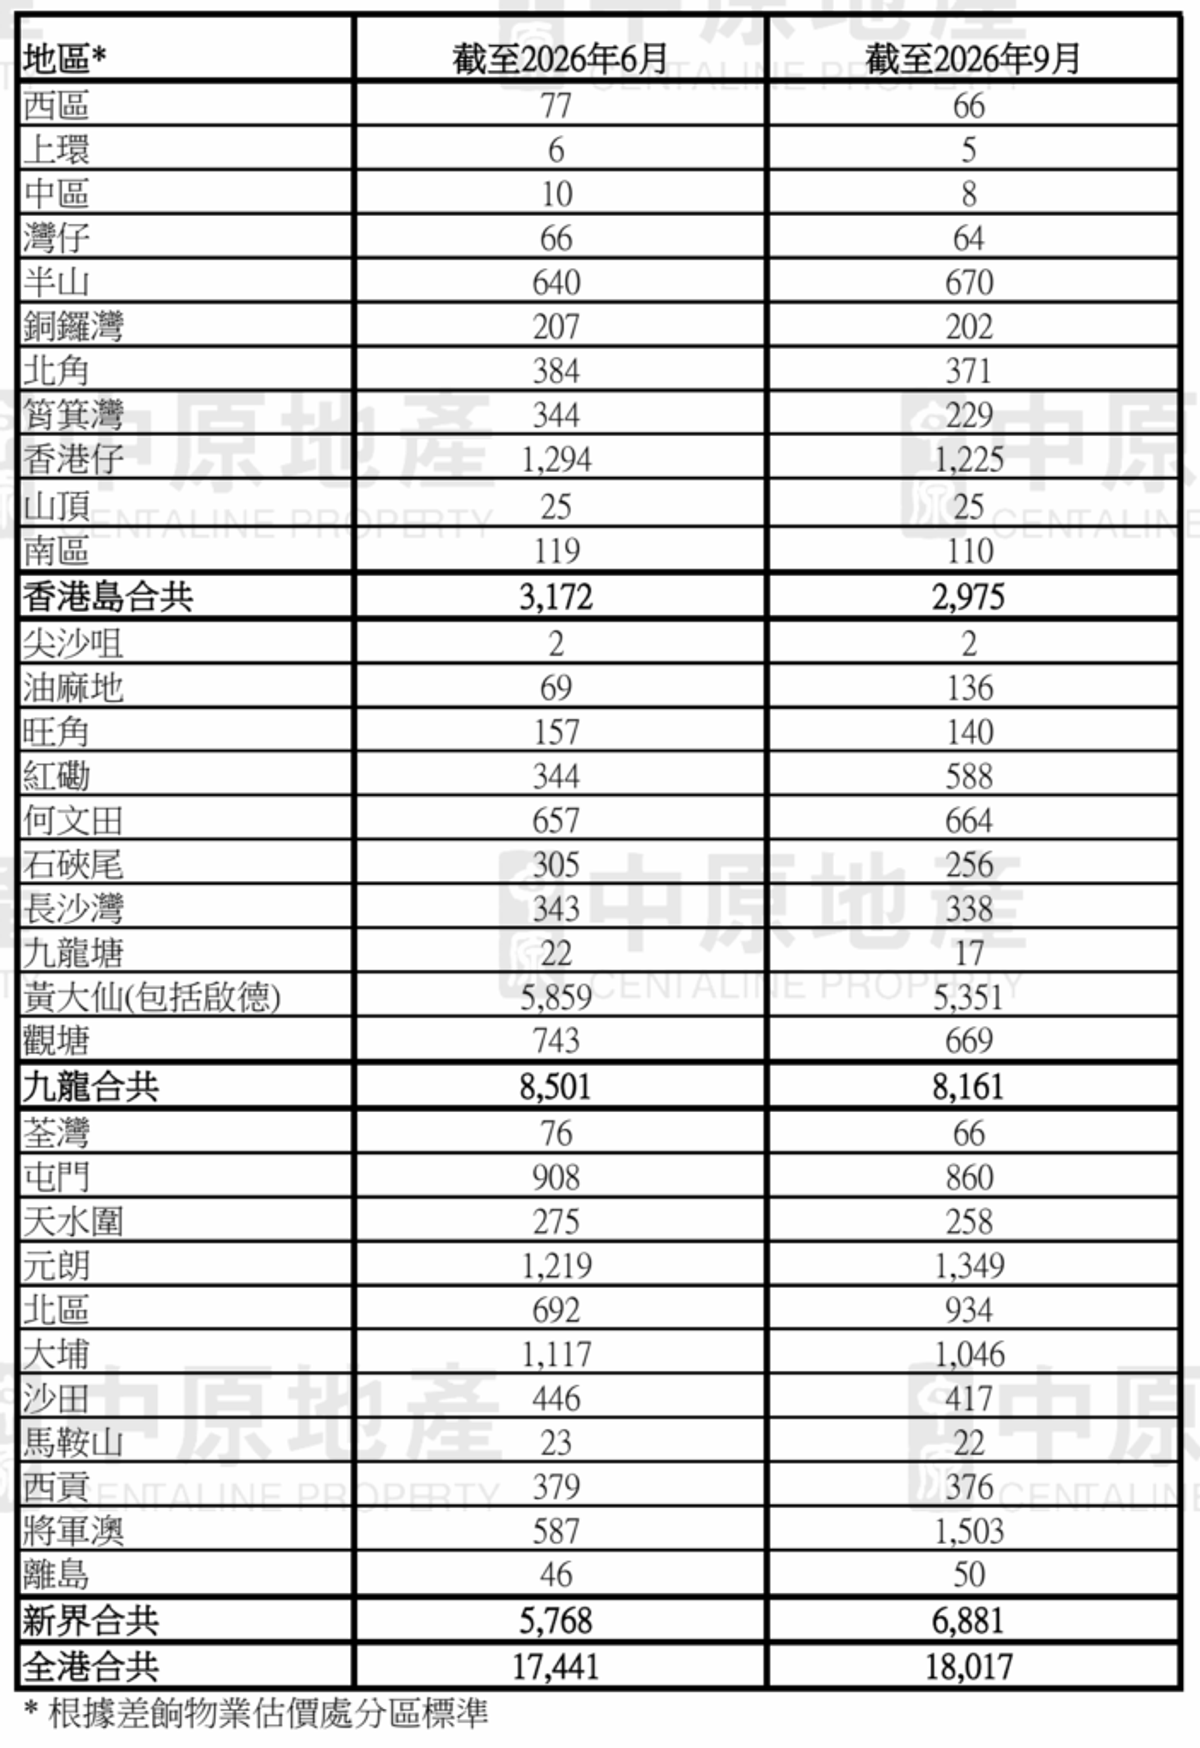
三大區域統計,只有新界區貨尾上升,急增逾一千個,按季增加1,113個,現有6,881個,為4個季度高位。貨尾增幅最多為將軍澳,大增916個,因區內日出康城十三期A海堤灣II銷情遜色所致。新盤Park Silicon II – Palo Springs銷情偏慢,所以北區貨尾增加242個。芊御首推錄得不俗銷情,故元朗貨尾只增130個。
港島區貨尾按季跌197個
港島區貨尾按季下跌197個,現有2,975個。海德園一期銷售不俗,因此筲箕灣貨尾減少115個,屬港島跌幅最大的分區。受惠港島南岸貨尾盤銷情良好帶動,香港仔貨尾下調69個。除半山及山頂外,港島其餘分區的貨尾量皆略有下降,所以港島區貨尾數字減少。
九龍區貨尾按季跌340個
九龍區貨尾按季下跌340個,現有8,161個,為2023年第一季後的14個季度(3年半)低位。當中黃大仙(包括啟德)貨尾跌幅明顯,減少508個,因啟德海灣二期去貨速度不俗。但新盤映匯及首岸四期首推銷情平淡,以致紅磡貨尾增加244個。
2026年第三季貨尾量超過千宗的地區包括:黃大仙(包括啟德)5,351個,將軍澳1,503個,元朗1,349個,香港仔1,225個,大埔1,046個。
主要私人住宅樓盤之貨尾單位數目
新盤貨尾 信和旗下迫近二千個
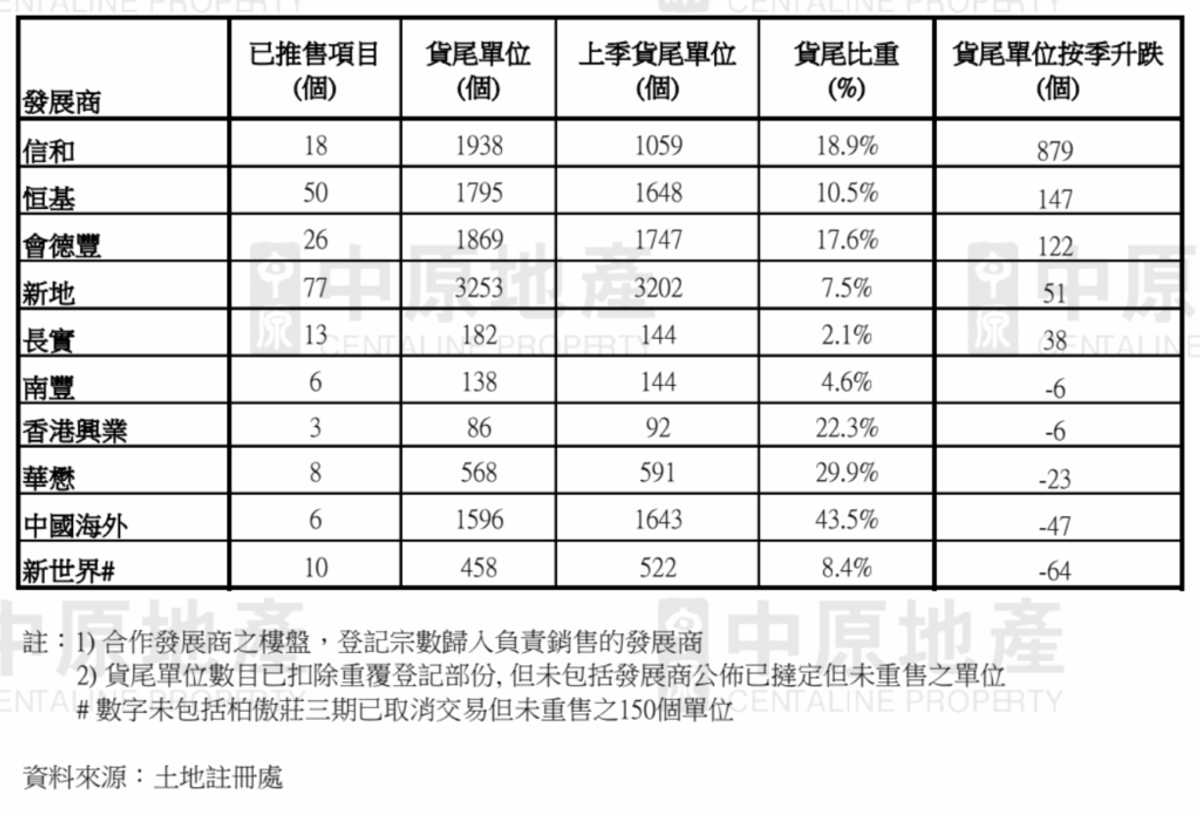
按10個主要發展商計,第三季信和旗下新盤貨尾數字大升879個最多,貨尾迫近二千個,現有1,938個。恒基及會德豐的貨尾按季增加147個及122個,現有1,795個及1,869個。新地及長實分別增加51個及38個,現有3,253個及182個。惟新世界、中國海外、華懋、香港興業及南豐的貨尾錄得下跌,按季減少6個至64個不等。
主要發展商貨尾單位統計 (截至2026年9月)
更多香港樓市內容:二手私宅獲利比率連續兩季企穩近7成:持貨逾15年個案近99%帳面獲利
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。