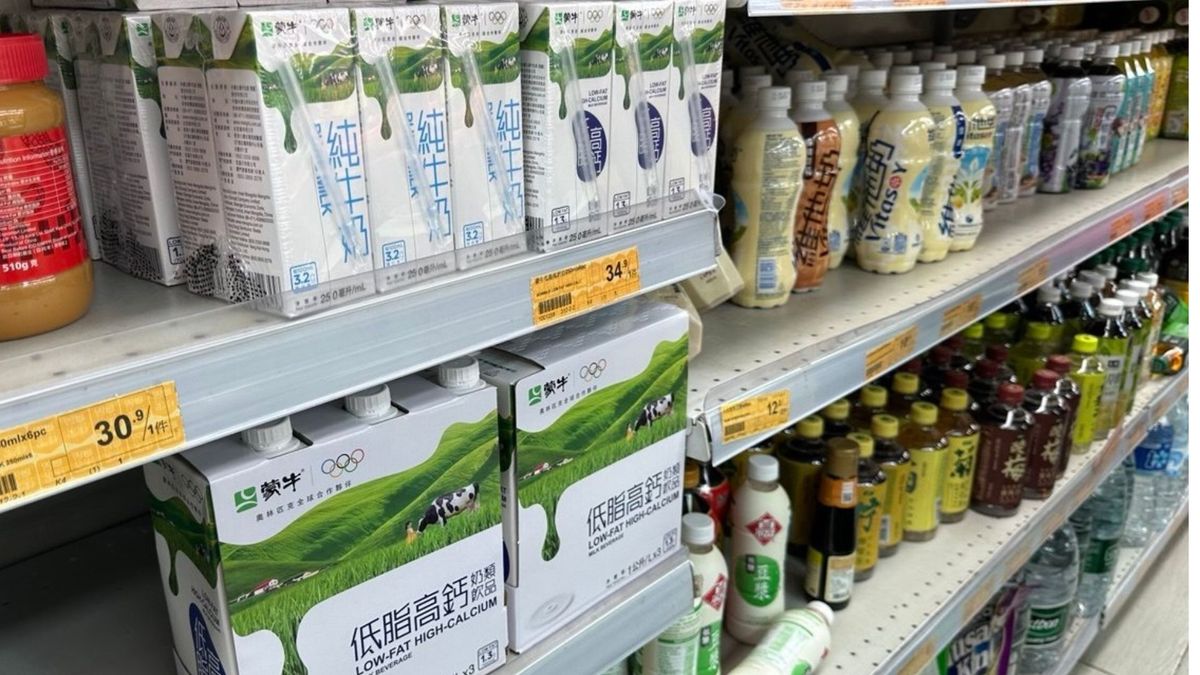
蒙牛乳業 (2319.HK)近期走勢明顯強於消費板塊,集團基本面正經歷「液奶復甦+鮮奶奶酪奶粉高增+奶立方深加工國產替代+原奶周期築底」的多重修復。
每日鮮語帶動鮮奶業務增長超30%
2026年上半年收入447.949億元人民幣,同比增長7.8%,快於年初指引;經營利潤36.763億元,同比增長3.9%,創同期新高;歸母淨利潤23.715億元,同比增長15.9%。期內鮮奶、奶酪及可比口徑奶粉增速均超30%,其中妙可藍多奶酪收入31.48億元,同比增長32.62%,B端與C端同步放量;貝拉米有機奶粉收入增長超60%;每日鮮語帶動鮮奶業務增長超30%,固態板塊首次大幅領先液奶,成為增長核心引擎。
毛利率雖受包材、椰子油及蛋白粉等原輔料價格上漲影響下降約0.99個百分點至40.8%,但銷售費用率及管理費用率分別下降0.34及0.35個百分點,費用效率改善有效對沖成本壓力,經營利潤率維持8.2%。
從「賣牛奶」升級為「乳功能原料供應商」
奶立方和林格爾八期已全面投產,日處理原奶600噸,乳鐵蛋白、脫鹽乳清粉D90及膠束酪蛋白等核心原料實現自主量產,並已切入星巴克、肯德基、瑞幸、蜜雪冰城等B端客戶,從「賣牛奶」升級為「乳功能原料供應商」,國產替代空間廣闊。
行業層面,原奶價格於3.06元/公斤附近築底,奶牛存欄較2023年高點減少約12.5%,供需關係逐步改善;商務部對歐盟進口乳製品徵收反補貼稅,亦利好國產奶酪及稀奶油替代。
蒙牛乳業正從傳統液奶龍頭向「液奶+奶酪+深加工平台」演進,中線估值修復空間值得跟進,惟需留意原奶價格快速上行、消費復甦不及預期及奶酪奶粉競爭加劇等風險。
蒙牛乳業 投資策略
- 目標價:21元
- 止蝕價:17元
筆者為證監會持牌人士及未持有上述股份
更多鄧聲興專欄內容:聯想集團 股票分析|五大機架級系統亮相:AI基建交付能力再升級
作者簡介:鄧聲興為意博資本亞洲有限公司管理合夥人、香港股票分析師協會主席,亦為香港特別行政區選舉委員會委員(金融服務界)、香港股票分析師協會主席、多家上市公司執董。他從事多年金融、投資、證券行業。同時擔任電視台、電台、網站股市的評論嘉賓,並在多間報社及財經雜誌的擔任專欄作家。他相信價值投資需要耐性,時間證明策略能夠降低風險並提升報酬率。由於效率市場理論,市場有機會出現高估或低估真正價值,重要的概念是確定內在的價值。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責。而本網頁所有專欄作者的觀點,不代表本媒體立場。