【 理財個案 】讀者:龔老師 您好!我是您的忠實粉絲。首先感激您的投資心得分享,承蒙您的著作使我懂得一些投資的基礎。希望老師可以幫忙分享一些心得。
理財個案 |50歲有兩間黃埔花園單位
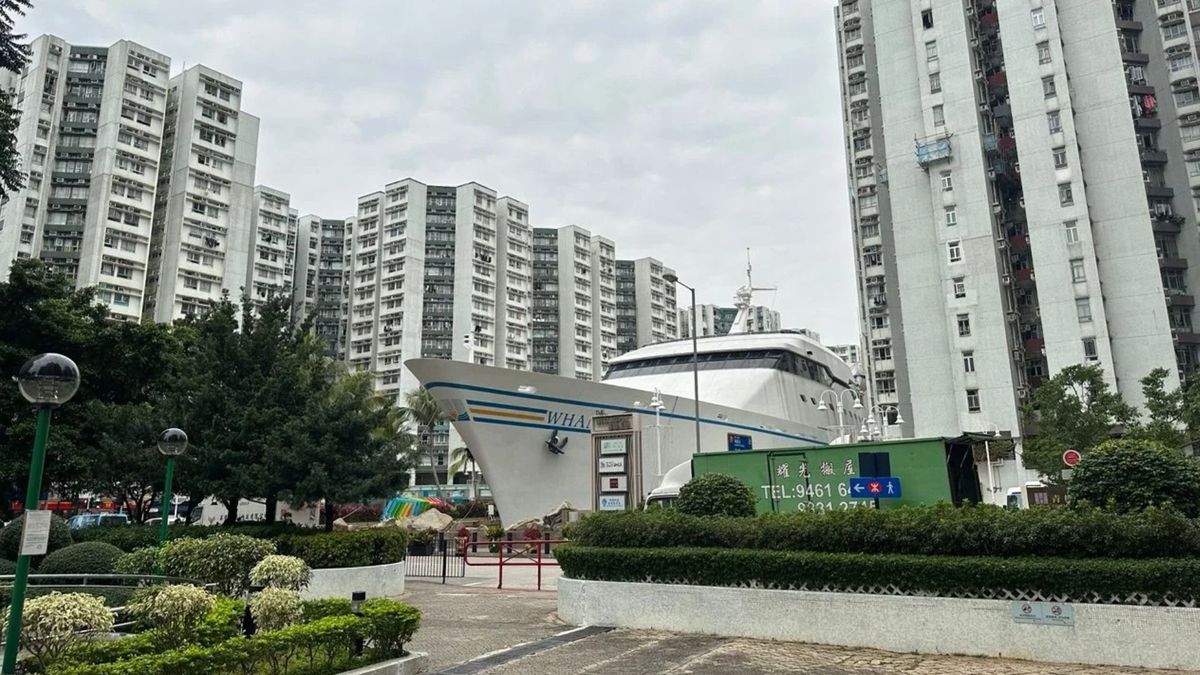
我今年50歲,收入支出剛平衡,要養家,無多餘錢。有一層自住樓黃埔花園2房單位,已供滿。另外有一層也是黃埔花園2房單位放租。已經供滿。租金收入算是主要生活收入來源。因為坊間傳聞黃埔花園太舊了,再不賣出或換新樓以後就好難賣得出,否則跑輸市場一大截。
應否同區換個較新2房單位收租
我打聽過 現在黃埔2房單位$700萬,如果我賣出再 同區 換個較新的2房單位收租,租金可能多7%,但要補差價$150萬,即$850萬較新既2房單位(包括裝修和里印費),例如附近的海濱南岸。
如果要拿出$150萬,即是拿出儲蓄的一大半。這樣出多$150萬,換新小小的2房單位, 比較持有舊既黃埔花園2房單位,是否值得?表面上看,出$150萬,租金收入好似多了7%,而且樓齡又好似新了些, 這樣想法是否正?還是繼續持有黃埔花園收租 (因為始終都是藍籌屋苑)?感謝老師的寶貴意見和時間!
忠實粉絲,蔣先生 敬上
理財個案 |龔成老師分析:黃埔花園 抗跌力較高
黃埔花園樓齡超過40年,雖然佢係藍籌屋苑,抗跌力較高。但長線,都難免會有減值和維修成本大增的情況。如果你想換另一個較新物業,去作為收租之用,係可以。但我地財富規劃,唔好只諗單一資產,而係要總體咁去考慮,思考下同一筆資金,長線放係邊度最有利。
投資物業 唔係一個最優先選項
首先,我自己預期未來香港樓市,只會係平穏發展,唔大升,同時唔會大跌架格局(唔會好似過去20年咁一直升)。故投資物業,唔係一個最優先選項。再加上,你已經有一個自住物業,如果你本身除左物業,無太多其他資產(如優質股、生意之類),咁我會偏向建議你套現資金,配置落適合自己的優質股之上。
要明白其實你出現集中風險
這樣做,會令你財富組合更平衡。就算物業/租務市場好差,你成個財富組合,都不至於出現災難性影響。當然,如果你對其他工具不認識,買一個較優質物業都可,不過你要明白其實你出現集中風險,同時物業長遠目標是收租及少少升值,不能期望大升。
更多理財個案內容:理財個案 |6年前起接觸期貨但好景不常!由500萬蝕到現在得50萬
作者簡介:龔成(龔成Facebook專頁)是財經書作者,至今出版超過10本財經書,包括《股票勝經》、《選股勝經》、《50優質潛力股》、《50穩健收息股》、《50值博倍升股》、《大富翁致富藍圖》、《80後百萬富翁》、《80後2百萬富翁》、《80後3百萬富翁》、《財務自由行》等,過往曾以萬元月薪滾出數百萬,現為股票班導師,身家過千萬元。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。