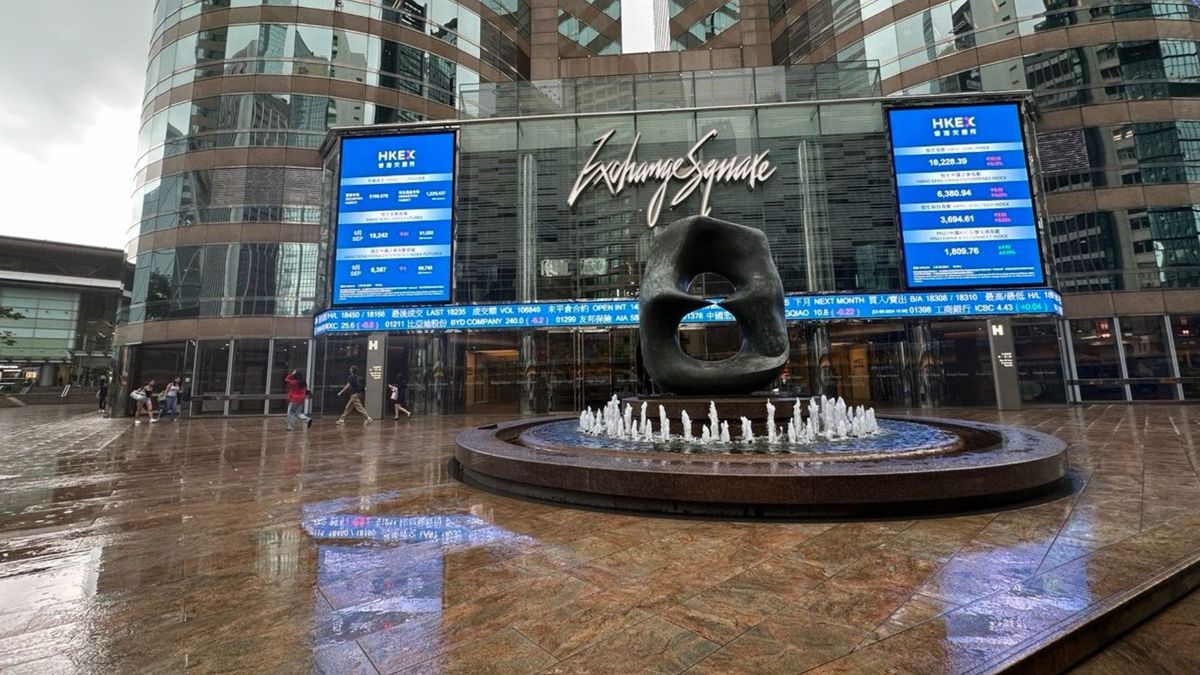
上星期三(10月14日) 港股 科技股一度帶動大市回升,美國當晚公布通脹數據後,升勢很快受到考驗。星期四恒指低開195點,國指低開0.72%,科指低開2.21%,阿里巴巴、騰訊及聯想均受壓,科指跌幅明顯較大,反映這次外圍衝擊主要集中在科技板塊。
港股 科技股短期要消化的是資金回報要求上升
筆者認為,港股科技股短期要消化的,是資金回報要求上升。企業仍可錄得收入增長,但那些需要先投入大量資金、數年後才見回報的業務,估值會較難維持。美國通脹未必直接削弱中國互聯網公司的收入,卻會改變國際資金願意為同一筆收入付出的價錢:對正在擴建算力、爭奪人工智能客戶的港股公司尤其不利,單靠收入增長加快,未必足以抵銷資金成本上升及投資回收期拉長帶來的壓力。
美國9月消費物價指數按年升3.7%,高於8月的3.4%;按月升0.6%,其中汽油價格上升9.1%,佔整體月度升幅逾半。能源是主要推手,不能據此斷定往後每月通脹都會加速。不過,扣除食品及能源後的核心通脹,按年亦由2.4%升至2.6%,按月升0.3%,聯儲局短期內放鬆政策的空間因而收窄。
影響不必等到銀行實際調整貸款利率才出現
對港股而言,影響不必等到銀行實際調整貸款利率才出現。當美元資產的回報要求提高,基金在比較不同市場的投資機會時,會調低遠期盈利的現值。內地融資環境與美國並不完全同步,人民幣借貸成本亦不會機械地跟隨美元上升;但香港上市公司的股價,仍須面對國際投資者重新衡量風險,因此即使企業主要在內地營運,也難以完全避開這一輪估值壓力。回報期愈長的項目,對折現率變動愈敏感,股價下調可以發生在盈利預測尚未改變之前。這一階段若把跌幅全數解讀成企業經營惡化,便容易錯估衝擊性質,亦會忽略利率預期回落時的修復空間。
阿里巴巴季度業績印證市場取捨
阿里巴巴最新公布的截至6月底季度業績,正好印證了這種取捨。AI雲及計算服務收入按年增長45%,公司披露雲業務的經調整EBITA利潤率升至12%,說明需求增長開始帶來經營效益。同期集團自由現金流流出446.7億元人民幣,去年同期為流出188.2億元人民幣,公司解釋主要因雲基建開支增加。新增收入已開始貢獻利潤,但擴張所需的現金同樣龐大,估值必須同時考慮這兩面。筆者對雲業務的增長並不悲觀,但在利率預期向上時,僅憑45%的收入增幅便調高整個集團的估值倍數,依據仍嫌不足。新設備投入使用後,折舊將陸續進入損益表,往後雲業務的利潤率能否維持,才會決定這批投入最終替股東賺到多少錢。這也解釋了為何業務仍在擴張,股價仍可能受壓,兩者並無矛盾。
阿里截至6月底仍持有4,745億元人民幣現金及其他流動投資,足以支持它繼續投入,不能把一季現金流出當成流動性危機。然而,動用現金擴張同樣有資金成本:原本可用於回購、派息或其他業務的資源,現在要等雲業務產生回報才能釋放。港股平台公司的估值因此會更重視原有業務能否持續產生現金。騰訊的遊戲與廣告、阿里的電商,與新建算力業務的收支週期不同,分析時須分開看待。若成熟業務的盈利及收款保持穩定,企業便有較大餘地承受人工智能投資的初期開支;若原有業務同時需要補貼客戶或增加推廣,集團可支配的現金便會收窄。這種差異會逐步反映在回購能力及每股盈利上,不能只用科技股整體升跌去判斷。以目前阿里已披露的雲增長與現金流看,筆者傾向保留其業務增長預期,對估值倍數擴張則較審慎。
硬件股份亦受到沽壓波及
聯想等硬件股份亦受到這次沽壓波及。設備商的風險,除了本身借貸成本,還來自客戶的採購預算。若雲服務企業融資變貴,可能把原定一次完成的設備投資分期進行,供應商的出貨及收款時間便會後移。美國AI雲服務商CoreWeave星期三股價急跌約15%,同期債券受壓,顯示資本市場對重資產擴張的承受能力正受到考驗。債券在二手市場的收益率上升,首先反映新融資及再融資成本的風險,並不會即時改變所有既有定息債的票息。對港股硬件企業,現階段較合理的做法,是降低對短期訂單加速的信心,而不是直接下調所有公司的銷售預測——是否有客戶延後交貨、應收賬款是否增加,須由各公司披露來判斷;本週股價下跌本身,尚未證明相關訂單已被取消。
展望本週,港股科技股能否站穩,首先要看美國債息及AI相關企業信用市場的表現。若融資憂慮降溫,股價有條件修復部分估值折讓;能源價格回落,也會減輕通脹再加速的壓力。
企業層面的考驗則要留待下一份業績:阿里的雲利潤率若能維持改善,自由現金流出又開始收窄,市場便有理由給予其擴張計劃更高評價。筆者暫時較看重已有經營現金支持、投資回收進度清楚的科技業務;對仍須持續增加投入的企業,現階段不宜單憑收入增速重拾以往估值,尤其設備供應商還要承受客戶延後採購的風險。這次通脹數據帶來的壓力,會令港股科技板塊內部的差異更難忽略:未來盈利能否補回今天投入的現金,將直接決定估值修復的幅度。
作者簡介:藺常念是畢業於美國明尼蘇達大學,取得優異學士,威爾遜院士榮譽,及工商管理碩士。早期在美國,加拿大,香港國際大型銀行工作。之後在非洲工作,任職工業集團高層。非洲工作完畢後在香港及中國經營地產業務,回歸前進入香港證券業,曾任職太平洋興業證券,富昌證券及靈獅證券管理層。現任智易東方證券行政總裁。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。