香港步入長壽時代, 退休規劃 的重要性日益提升。適逢富達國際扎根香港45周年,發表最新《富達中年人士退休準備研究2026》,聚焦正處「45歲人生關鍵期」前後的43至47歲中年投資者,探討他們對退休生活的期望與準備狀況。
45歲關鍵期:憧憬財務自由 但信心不足
富達認為,45歲前後正是退休規劃由「想像未來」走向「採取行動」的重要分水嶺。然而,研究發現不少中年人士雖然開始認真思考退休生活,卻尚未建立足以支撐相關目標的財務規劃。
中年投資者預期平均於63.7歲退休,並希望於60.6歲達至「工作成為選擇而非必需」的理想狀態。然而,只有44% 受訪者相信自己最終能達成這個目標,比例為各年齡組別中最低。
在退休目標方面,79%中年投資者仍未設定具體及明確的退休目標,顯示不少人雖已開始思考退休人生,卻未將期望轉化為可執行的財務計劃。
對財務獨立及退休目標的看法
| 預計可達到工作成為選擇而非必需的年齡比例 | 沒有具體及明確退休目標 的比例 | |
| 整體投資者(30至64歲) | 49% | 79% |
| 30至39歲 | 53% | 79% |
| 40至42歲 | 51% | 82% |
| 43至47歲 | 44% | 79% |
| 48至49歲 | 50% | 81% |
| 50至64歲 | 46% | 74% |
中年人士重新定義退休:自由比完全停止工作更重要
研究亦反映香港中年投資者對退休概念的轉變。近六成(59%)預計退休後仍會以某種形式繼續工作,只有27%認為退休代表完全停止工作。
對計劃退休後繼續工作者而言,工作不再只是收入來源。當中,53% 希望保持頭腦活躍,46% 希望避免生活沉悶,另有46% 希望維持社交聯繫。
富達國際香港退休金及個人投資業務總監暨香港地區執行總監陳宇昕表示:「研究發現,愈來愈多中年人士開始憧憬財務自由及更自主的人生,但卻尚未建立足以支持這種生活方式的退休規劃。45歲不應只是退休倒數的開始,而是認真檢視退休準備是否符合進度的重要時刻。」
長壽帶來新挑戰:收入、通脹及醫療開支成為焦點
隨著人均壽命愈來愈長,中年投資者普遍意識到退休儲蓄需要支撐更長時間的退休生活。九成曾考慮其退休儲蓄(包括強積金及職業退休計劃資產)需要維持多久,其中29% 預期這些資產需要支撐超過20年的退休生活。
然而,如何管理這筆資產卻成為另一項挑戰。半數表示將於退休時一次過提取全部強積金或職業退休計劃的資產,當中47% 計劃存放於定期存款或其他低風險銀行產品,41% 則打算以現金方式持有並逐步提取。
與整體投資者相比,中年投資者亦更關注通脹風險。23%視保障退休資產免受通脹侵蝕為重要財務目標,高於整體投資者的18%。此外,六成憂慮未來醫療及保健開支持續上升。在此背景下,只有39%相信現有儲蓄及投資足以支撐整個退休生活,僅38%對擁有長久且財務穩健的退休生活感到樂觀,而47%則擔心退休後的財務狀況。
中年階段的關鍵:由認知轉化為行動
研究顯示,中年投資者面對的挑戰未必是缺乏退休意識,而是未能將認知轉化為實際行動。57%認同自己應該為退休作更多準備,但最大的財務遺憾是未有制定清晰的長期規劃。
雖然過去一年有44%增加定期儲蓄或投資供款,38% 曾檢視強積金基金配置,但真正採取系統性退休規劃行動的比例仍然有限。只有18% 曾制定或更新退休儲蓄目標,16% 曾使用退休規劃工具,而只有27% 擁有強制性及僱主安排以外的個人退休儲蓄計劃。
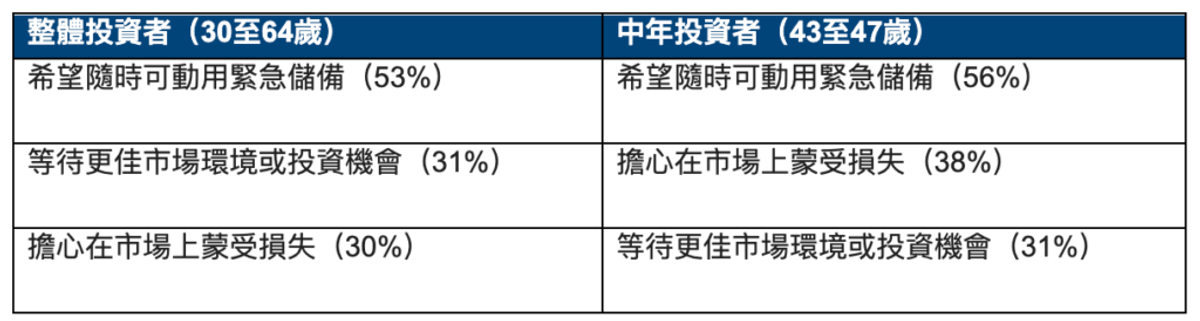
現金配置情況同樣值得關注。近四分之一將一半或以上資產持有現金,而非用作投資,背後反映一定的保守態度。當中56% 表示希望隨時可動用緊急儲備,38% 則擔心投資市場波動帶來損失。
持有現金的主要原因
研究亦發現,中年投資者對退休資產回報與風險的期望或存在落差。36%預期退休後投資每年可錄得超過10% 回報,其中9% 更預期回報超過20%。然而,同時有34% 僅願意接受每年最多5% 的投資價值波幅。
陳宇昕續指:「踏入中年,退休規劃不應再只着眼於累積資產,更重要的是了解這些資產未來能帶來多少收入、以及有關收入能維持多久。通脹、長壽及醫療成本上升,都可能在未來數十年持續影響退休生活。過度將退休資產持作現金或極低風險資產,短期而言可能帶來安全感,但投資者需要思考如何在保障資本、創造收入及維持長遠增長之間取得平衡。」
富達倡議「45歲退休檢查點」 檢視三個範疇
隨着退休逐漸進入可預見階段,中年投資者對退休收入規劃的需求正在增加。研究顯示,69%對退休後提供定期穩定收入,而非一次性提取的退休產品感興趣。42% 希望獲得協助,增加選擇合適投資組合的信心,38% 則希望了解需要累積多少儲蓄,以及退休後所需的收入水平。
適逢富達扎根香港45周年,富達倡議將45歲視為退休規劃的重要檢查點,鼓勵投資者檢視三個範疇:
- 明確退休目標:根據預計退休年齡、理想生活方式、預期壽命及潛在醫療需要,制定實際可行的退休收入目標。
- 了解退休準備是否符合進度:綜合檢視強積金及其他退休資產,並定期檢討進度,適時增加供款。
- 由儲蓄過渡至運用資產:考慮如何透過多元化投資組合,在可持續收入、資本保值、抗通脹及適度長期增長之間取得平衡。
陳宇昕補充:「退休準備的最終目的,是將儲蓄轉化為天多人生選擇。愈早了解自己的退休目標,以及現有儲蓄是否足夠支持這些目標,便愈有時間作出調整。對許多香港人而言,45歲正是從單純為退休儲蓄,邁向建立系統化退休規劃的重要時刻。」
更多退休規劃內容:500萬退休金點用?留港定北上大灣區?每月少花一萬元有時比投資多賺2%更實際
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。