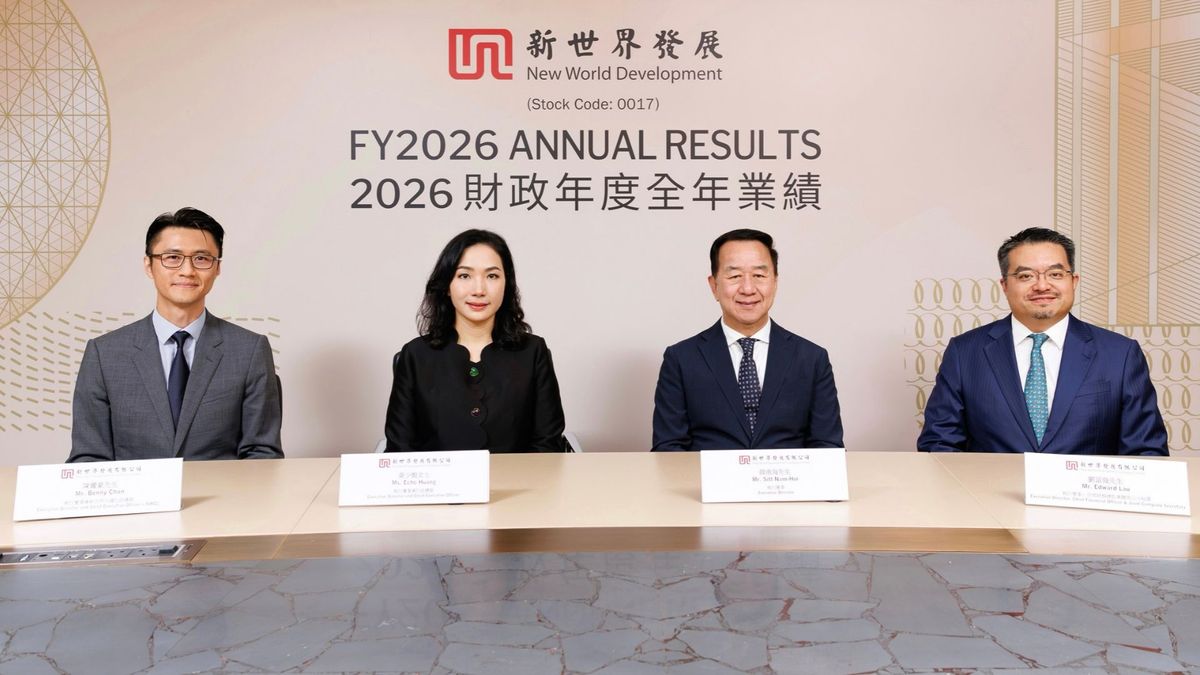
新世界發展(0017.HK)公布截至今年6月底止2026年度全年業績,股東應佔虧損281.49億元,主要因為11 Skies非現金減值及撥備、物業發展及其他減值,以及物業投資公允值虧損所致。撇除相關減值及撥備後,核心業務持續改善,其中經常性營運淨溢利成功轉虧為盈,錄得約22億元盈利,是三年來首次錄得盈利;不派末期息。
物業銷售表現強勁 全年合約銷售超越目標
新世界 全年應佔合約銷售約296億港元,超越270億港元的全年目標。其中,香港應佔合約銷售約220億港元,為2021財年以來最高水平。多個PAVILIA COLLECTION項目銷售表現理想,柏傲莊、滶蘊等下半年新盤亦取得良好銷售成績。
內地全年合約銷售約68億元人民幣。深圳新世界188號「瑧悅」首批單位銷售反應理想,廣州、瀋陽等現有項目保持穩健銷售。
集團2027財年全年銷售目標維持約270億港元高水平,將繼續加快銷售及資金回籠。
投資物業表現穩健 K11品牌價值持續釋放
投資物業分部業績按年增長約7%,其中K11增長9%。香港主要投資物業維持高出租率,K11 MUSEA、K11 Art Mall及Victoria Dockside K11 ATELIER出租率接近100%;新世界大廈及83瓊林街出租率持續改善。
K11 MUSEA錄得開業以來最佳年度營運表現,2026財年商場銷售額同比增長達23%。品牌升級持續推進,多個國際高端品牌進駐、擴充或升級店舖,商場銷售及客流持續增長,季度表現創開業以來新高。
內地K11保持穩健,上海K11 ELYSEA寫字樓預租反應理想,為未來經常性收益增長提供支持。
減債工作持續取得進展 合資項目相關擔保貸款大幅減少48億
新世界 減債工作持續取得進展。合資項目相關擔保貸款由55億港元大幅減少48億港元至約7億港元。隨着部分合資項目完成建築工程,相關建築貸款已經償還;餘下相關擔保貸款預計可由未來項目銷售所得現金應付。
集團總債務持續下降,全年總債務減少約27億港元,由1,460億港元降至約1,433億港元。淨債務增加主要反映物業銷售收款、合資項目會計處理及資產出售交易完成時間的差異,並非核心業務基本面轉差。柏傲莊、滶蘊銷售回款,以及C-REIT及其他資產出售所得資金將陸續於2027財年回籠,為進一步減債提供支持。
融資成本持續下降 嚴控開支提升營運效率
集團全年總融資成本按年減少約11億港元至63億港元,平均利率下降約80點子至4.0%。G&A開支按年下降約19%至28億港元,自2023財年累計減少約44%。CAPEX降至約118億港元,按年減少8億港元,較2023財年下降約四成。2027財年CAPEX指引繼續維持在120億港元以下。
拓闊資產變現渠道 把握市況改善「善價而沽」
集團繼續把握市場改善機會,有選擇、有紀律地「善價而沽」資產,加快資金回籠。集團正推進上海K11 Art Mall及K11 ATELIER新世界大廈以C-REIT形式上市,以拓闊資產變現渠道、釋放成熟內地資產價值,並提升流動性及財務靈活性。同時,集團出售杭州一期及寧波寫字樓項目,反映優質資產具市場吸引力。C-REIT只是集團拓展資產變現渠道的其中一步,未來將因應市場情況探索更多合適方案。
銀行持續支持 提升財務靈活性
銀行持續支持新世界,反映對集團業務營運及發展的信心。集團新增約10億港元銀行信用額度,相關額度由39億港元增加至49億港元。香港及內地亦取得新的建築貸款。新增信用額度目前並無使用需要或計劃,主要作為額外備用資金,進一步提升集團財務靈活性。
向機管局交還11 SKIES
新世界發展公布,已就11 SKIES項目的合約安排與香港機場管理局訂立終止契據。根據安排,新世界將向機管局支付23億元提前終止費,機管局則指出,包含現金及現金等價物,新世界支付規模超過30億元。而11 SKIES項目將於2027年4月1日交還予機管局。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。