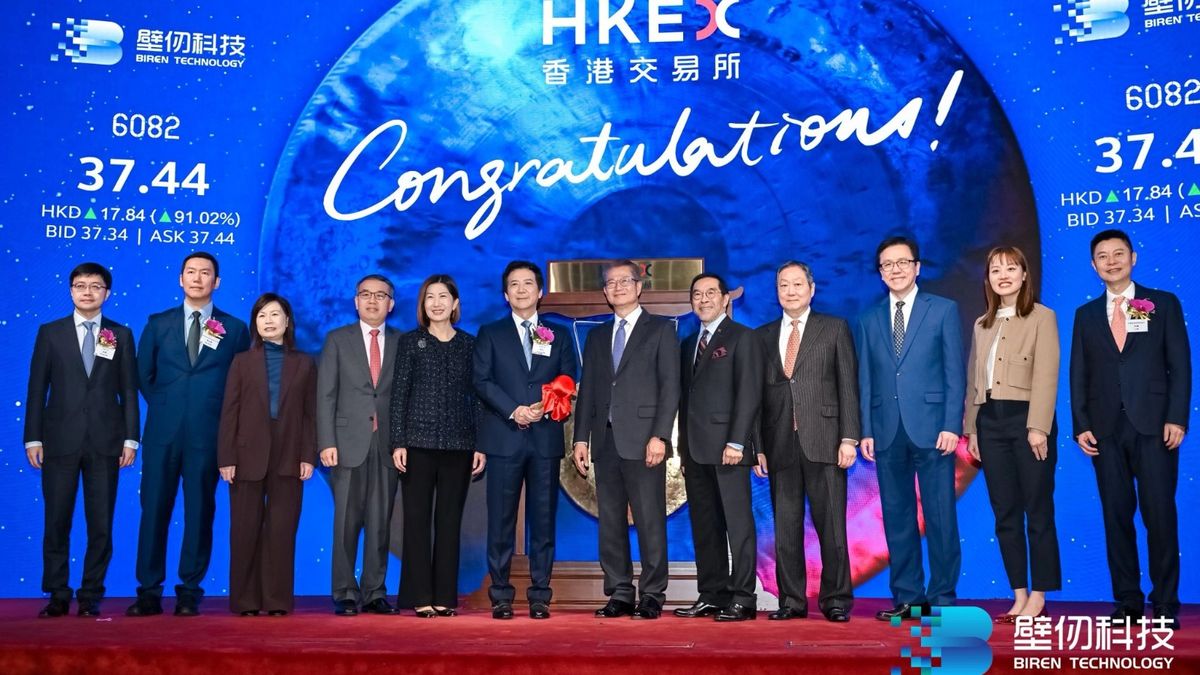
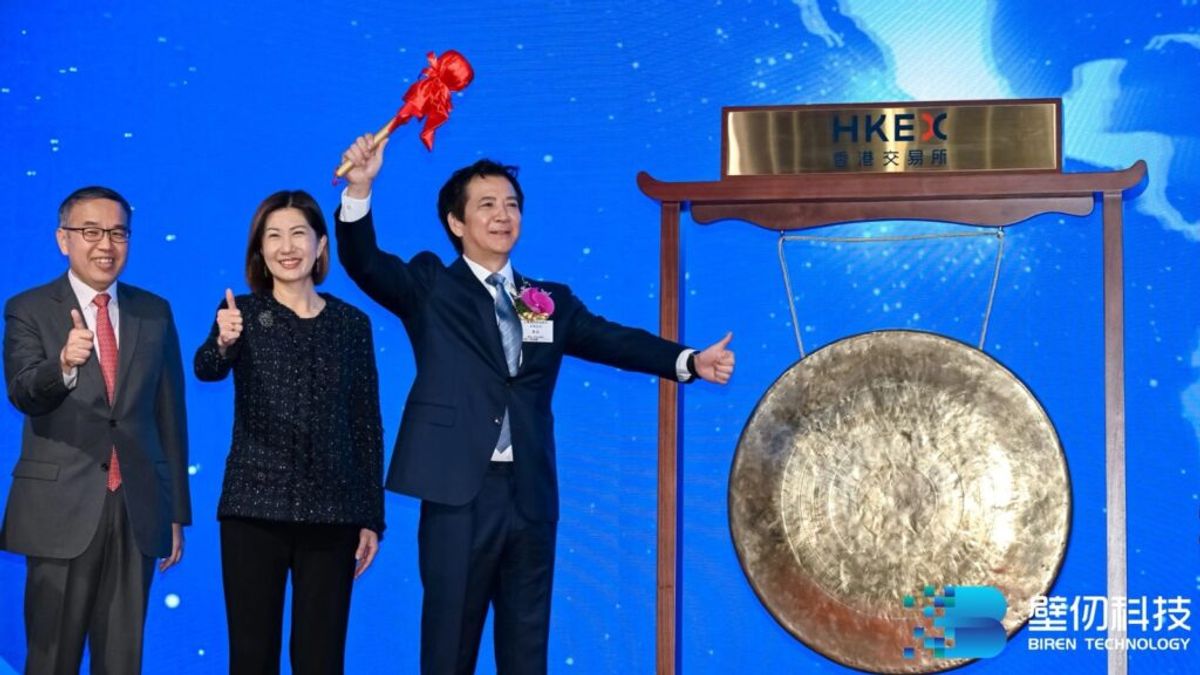
【新股專輯】港股「GPU第一股」壁仞科技(6082.HK) 今日正式掛牌,為港股新一年帶來「開門紅」。公司上市首日表現亮眼,開市較發行價19.6港元升逾100%,最高報42.8港元,每手帳面利潤達4,000港元,公司市值突破千億港元,散戶笑逐顏開。
招股期間,壁仞科技共吸引超過47萬散戶湧入認購,成為2025年最多人參與的「打新」項目。公開發售部分獲超購逾2,347倍,孖展認購額更高達近5,700億港元,熱情相當火爆。
賺錢效應顯現,稀缺標的突圍
儘管去年12月港股有超過20隻新股掛牌,但上市表現好壞參半,部分股份首日即「潛水」,市場氣氛一度搖擺。然而,壁仞科技卻能逆市吸引47.6萬散戶瘋搶,首日強勢表現無疑成為2026年港股首個焦點,與之前的新股行情形成強烈對比。這種反差背後,反映投資者對真正優質稀缺標的的辨識力正在提高。
有市場分析指出,今次壁仞招股熱潮,部分得益於此前A股同類公司摩爾線程、沐曦股份上市後驚人漲幅(分別首日升468.8%和692.95%)所帶來的財富效應,極大提振了投資者對GPU賽道的信心。特別是在當前港股市場缺乏純正AI算力標的背景下,壁仞作為首家上市的國產GPU企業,自然成為資金部署該賽道的重要選擇。
具體來看,其稀缺性無可替代:一、作為港股唯一純GPU概念股;二、經過前期調整,其發行估值較A股同業有明顯折讓,提供安全邊際;三、公司手持超過12億元訂單,增長故事有扎實業績支撐。這些因素共同構建了投資者信心,使其成為動盪市況中的資金「避風港」。
作為港股稀缺的AI算力核心硬件標的,壁仞科技上市後的表現,有望成為檢驗市場對港股硬科技企業估值邏輯是否改變的試金石。
國產替代打開成長天花板
隨著ChatGPT等生成式AI應用引爆全球算力需求,GPU市場規模正呈指數級增長。縱觀全球,輝達(NVDA.US) 與超微(AMD.US) 作為GPU雙雄,其市值過去一年暴漲,反映市場對AI算力賽道的高度認可。然而,港股市場長期缺乏純正GPU投資標的,令投資者錯失此波科技紅利。有媒體報告預測,到2030年,中國AI芯片市場規模將激增至約1.3萬億元人民幣,其中GPU將是增長最快的領域。
目前,國產GPU在中國數據中心市場的滲透率仍低於20%,意味著存在巨大的替代空間。壁仞科技憑藉其BR100系列芯片曾創下的全球算力紀錄,以及BR166芯片採用的Chiplet先進封裝技術,加上參與多項行業標準制定,不僅反映其技術突破能力,更成為保障國家算力安全的關鍵力量。
壁仞科技採用港股18C章機制上市,公司計劃集資約48.5億港元,成為該章則下最大規模項目。約85% 的募集資金將用於下一代智能計算解決方案的研發,包括基於第二代架構的BR20X及BR30X系列芯片;其餘資金將用於現有產品的商業化推廣和營運資金補充,以加速市場滲透。這種「研發投入+市場拓展」的雙輪驅動策略,與國產替代的國家戰略高度契合,為公司未來增長提供確定性。
由此可見,壁仞科技的增長邏輯清晰:一方面,AI算力需求持續爆發為行業提供廣闊增量空間;另一方面,國產替代政策的強力推進則確保其在存量市場的滲透率提升,成為投資者布局AI算力國產化浪潮的首選標的。
港股科技板塊環境改善 流動性預期升溫
壁仞科技選擇在港股上市,正逢港股科技板塊環境出現積極變化。一方面,聯儲局已開啟減息周期,市場普遍預期這將緩解港股的流動性壓力,並為成長型科技公司提供更有利的估值環境。另一方面,南向資金(北水) 持續流入港股市場,對科技等高成長性板塊的配置需求旺盛。
從估值水平看,港股科技板塊目前具備一定吸引力。截至2025年12月中旬,恒生科技指數的市盈率約為23倍左右,仍處歷史較低水平,顯著低於納斯達克等全球主要科技指數。這種「低估值+高成長」的錯配,吸引了包括國際長線資金在內的投資者關注。
市場瘋搶公司股份,相信都是看好三大趨勢:首先,其業務契合國家戰略方向,政策風險較低;其次,AI算力賽道具備逆週期屬性,需求受經濟波動影響較小;最後,若能進入港股通,預期為公司帶來流動性溢價。這些特質使其成為連接傳統價值投資與新興成長投資的最佳橋樑,為不同風險偏好的投資者提供配置機會。
短期看,「打新」賺錢效應和板塊情緒是市場焦點;中長期而言,公司的投資價值將最終取決於其技術迭代能力、商業落地進展,以及能否在激烈的市場競爭和全球產業鏈變局中持續贏得份額。在AI算力需求持續爆發和國產替代雙輪驅動下,壁仞科技的後續表現值得持續關注。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。