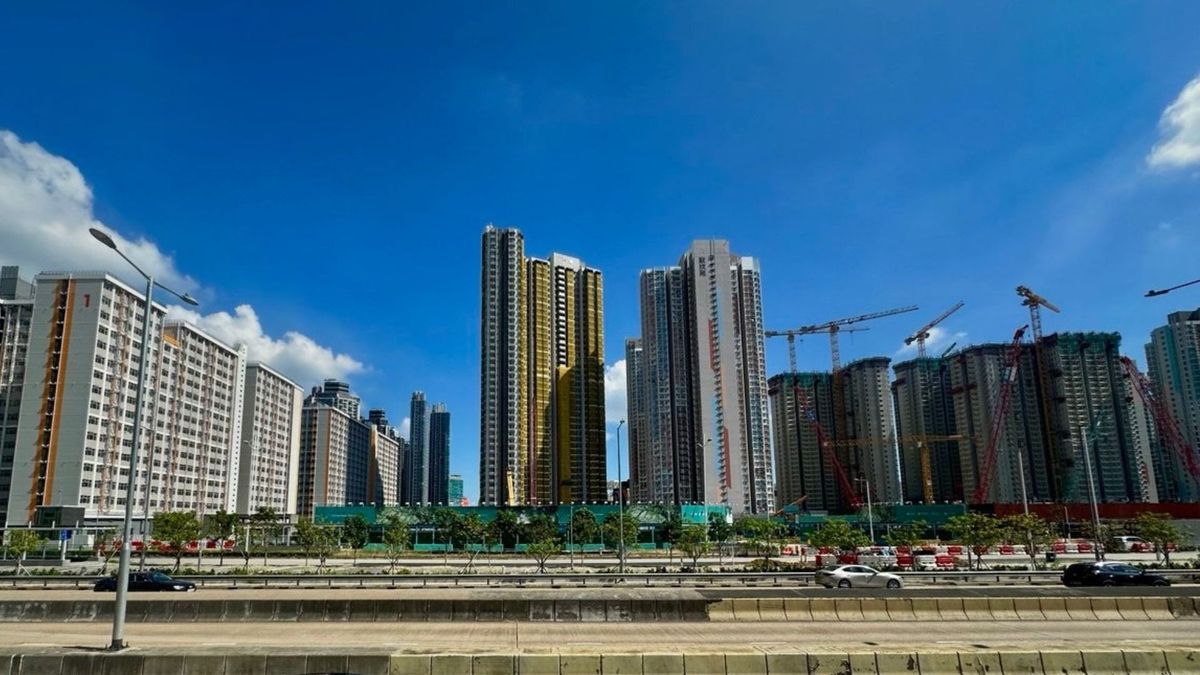
【 理財個案 】讀者:老師我想請教一個問題,買第一手居屋啟德自住致富,還是留現金投資致富好呢?
理財個案 |龔成老師分析︰用來自住 投資反而係次要
1) 其實,睇你買目的,我相信係用來自住。咁係生活決定,應該優先。投資反而係次要,永遠都係處理好生活,有閒錢才投資。當然,有D人會諗,我進取D,想先集中投資賺多D錢,比自己更多置業選擇。
但係投資有風險,而且好大程度要時間和知識。若果你投資能力係一般,或者已經有明顯生活需要,偏向建議你先買自住樓。
自住物業最重要適合長期生活需要
2) 自住物業的話,最重要係佢適合自己長期生活需要(講緊未來10-20年)。同埋長線有信心供得起,咁就可以。
好多人會將投資因素,放埋落自住物業度考慮。我唔會話錯,但其實未必有太大架必要。因為自住物業,就算佢升定跌,一般人都因為咁去輕易沽出佢架物業(除非你長線可能因為家庭需要,會打算再換樓,咁就另計)。
供款出問題有機會影響你持有物業狀態
即係話,個物業價格變化,好多時只係影響緊你心理,而非實質。反而,你供款出問題,就真係有機會影響你持有物業狀態。或者佢已經唔適合你居住,先至有機會去進行換樓。所以,”生活需要”同”供款能力”,永遠先係自住樓優先考慮重點。
更多理財個案內容:理財個案 |40歲妻住唔慣深水埗 47歲夫寧留返錢自己投資都唔換樓
筆者是證監會持牌人士,上述內容目的是教學,並無投資貼士,這裡不應理解為買入或出售任何證券、投資工具之建議或邀約。上文提及的資料,只是學術分享,網友要有自己的獨立分析,並為自己的投資負責。
作者簡介:龔成(龔成Facebook專頁)是財經書作者,至今出版超過10本財經書,包括《股票勝經》、《選股勝經》、《50優質潛力股》、《50穩健收息股》、《50值博倍升股》、《大富翁致富藍圖》、《80後百萬富翁》、《80後2百萬富翁》、《80後3百萬富翁》、《財務自由行》等,過往曾以萬元月薪滾出數百萬,現為股票班導師,身家過千萬元。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。