施羅德投資多元收益投資主管 Dorian Carrell指出在股市集中度日趨顯著之際,可換股債券讓投資者在參與長線增長潛力的同時,亦能保有一定的抗跌防守力。可換股債券將債券的防禦特質與股票的上行獲利潛力結合,恰好填補了傳統固定收益與股票資產之間的空白,詳情如下。
這種攻守兼備的平衡策略,在現時環境下更顯珍貴。經歷多年的超寬鬆貨幣政策、擴張性財政開支及民粹主義抬頭,投資者很可能需要面對通脹逐漸成為結構性現象的新常態。
箇中關鍵何在?在通脹居高不下的環境中,傳統固定收益資產往往難以提供足夠的真實回報以保障財富增值。另一邊廂,市場過度樂觀的情緒再次抬頭,部分股票估值已逐步脫離基本面,整體大市回報更過度集中於少數高估值龍頭企業身上。
面對如此局勢,投資者陷入兩難:離場旁觀恐會錯過潛在升幅,惟全數押注股票又容易在市場情緒逆轉時遭受重創。所幸可換股債券提供了理想的折衷方案,既能讓投資者隨大市上揚分享利潤,又能在整個投資歷程中保留如債券般的防守韌性。
下行防禦力與上行升值潛力
法律上,可換股債券屬於高級無抵押債券(Senior unsecured bonds),其清償順序與一般企業債券看齊。這種清償優先權構成了所謂的「債券底價」(Bond floor),提供一定程度的下行保障。簡單來說,無論市況如何演變,投資者在持有期(通常為三至五年)屆滿時,普遍仍可期望保本或取收回大部分甚至全部本金。
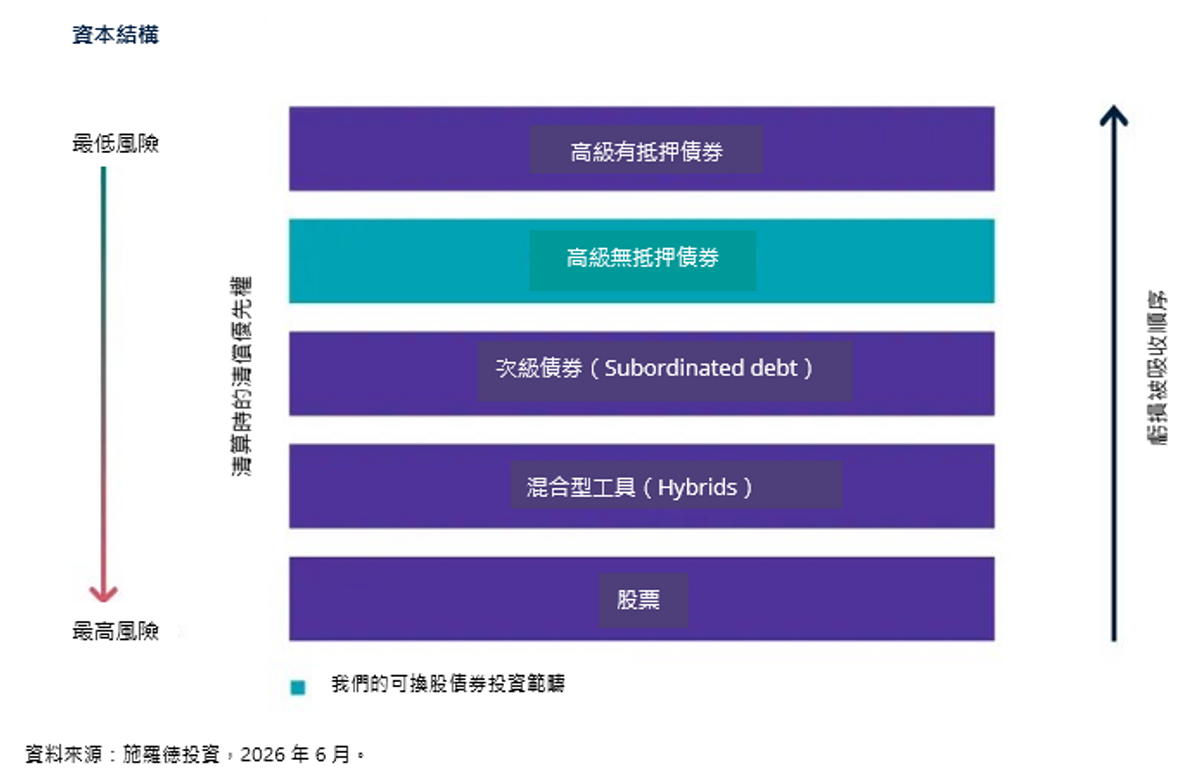
雖然較高的保障意味著需在潛在上行獲利上作出一點取捨;但對希望提升風險調整後回報的投資者來說,這無疑是一項合理的折衷安排。
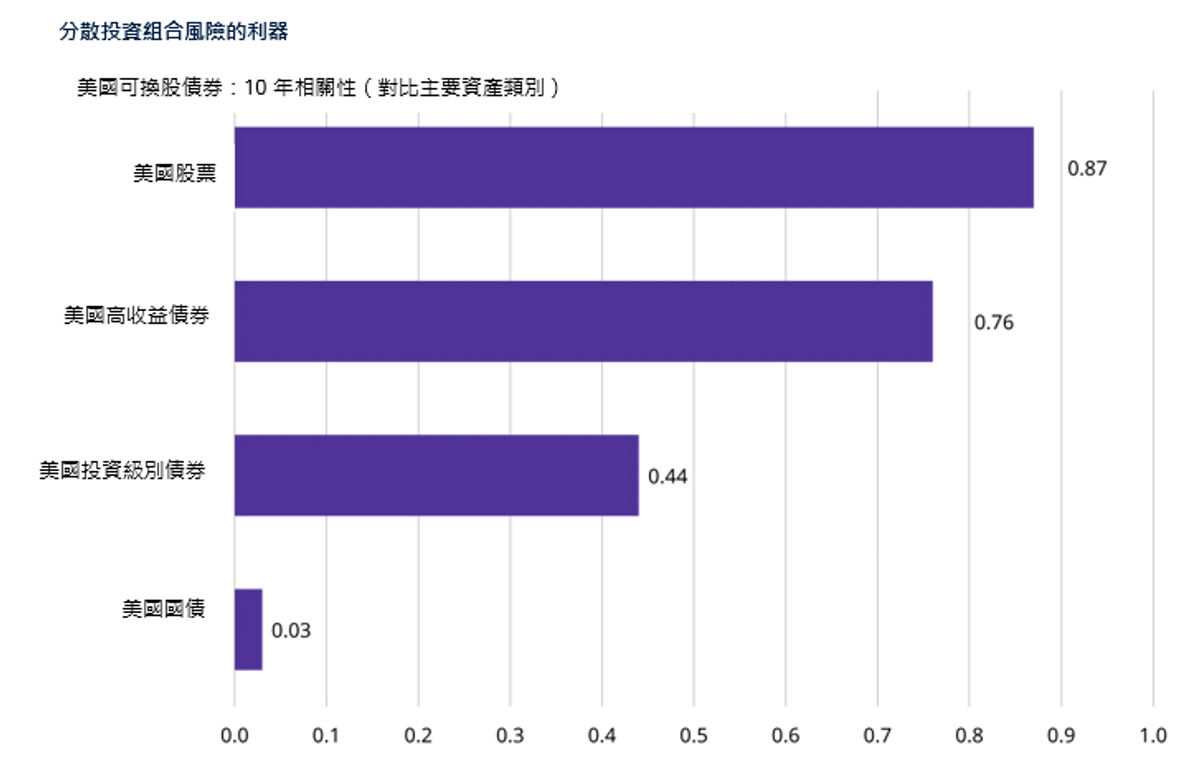
可換券的定位介乎於信貸資產與股票之間:通常它們與國債的相關性較低,與投資級別債券呈中度相關性,而與高收益債券及股票的相關性則較高,這正好體現了其混合型回報特質以及捕捉股票升幅的潛力。
可轉債的實際表現
分析可換股債券在不同市場環境下的過往表現,充分印證了其優異的風險回報。我們的研究顯示,在升市期間,可換股債平均能捕捉到股票 81% 的升幅;而在跌市期間,卻僅承受股票 60% 的跌幅。
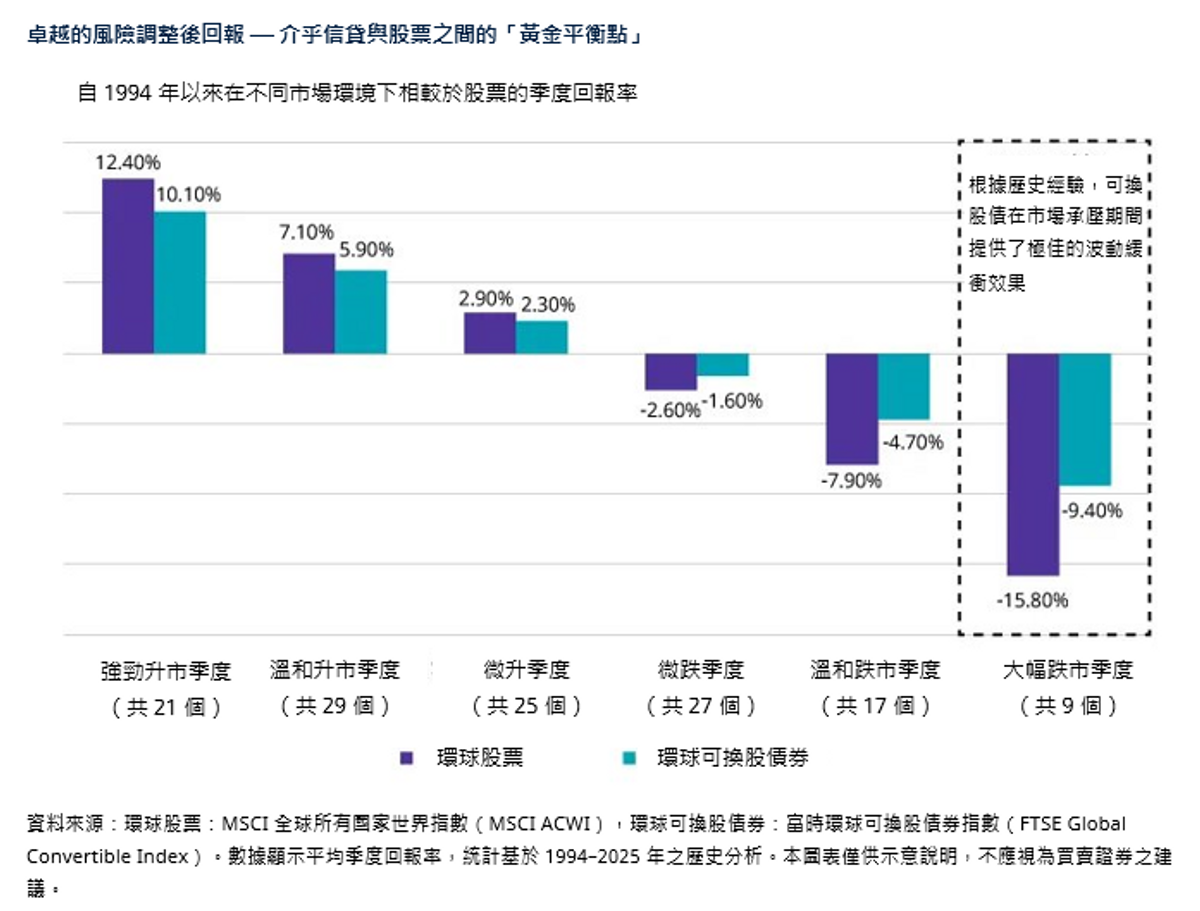
這種具吸引力的風險回報特徵(通常稱為「不對稱回報」)在市況波動時尤其能發揮得淋漓盡致,協助那些既欲參與股市升浪、又不想承擔全部股票風險的投資者。在當前地緣政治形勢錯綜複雜、各國央行貨幣政策走向可能出現分歧,加上股票估值持續高企的環境下,其兼顧升幅與平衡的特徵,將格外具有實用價值。
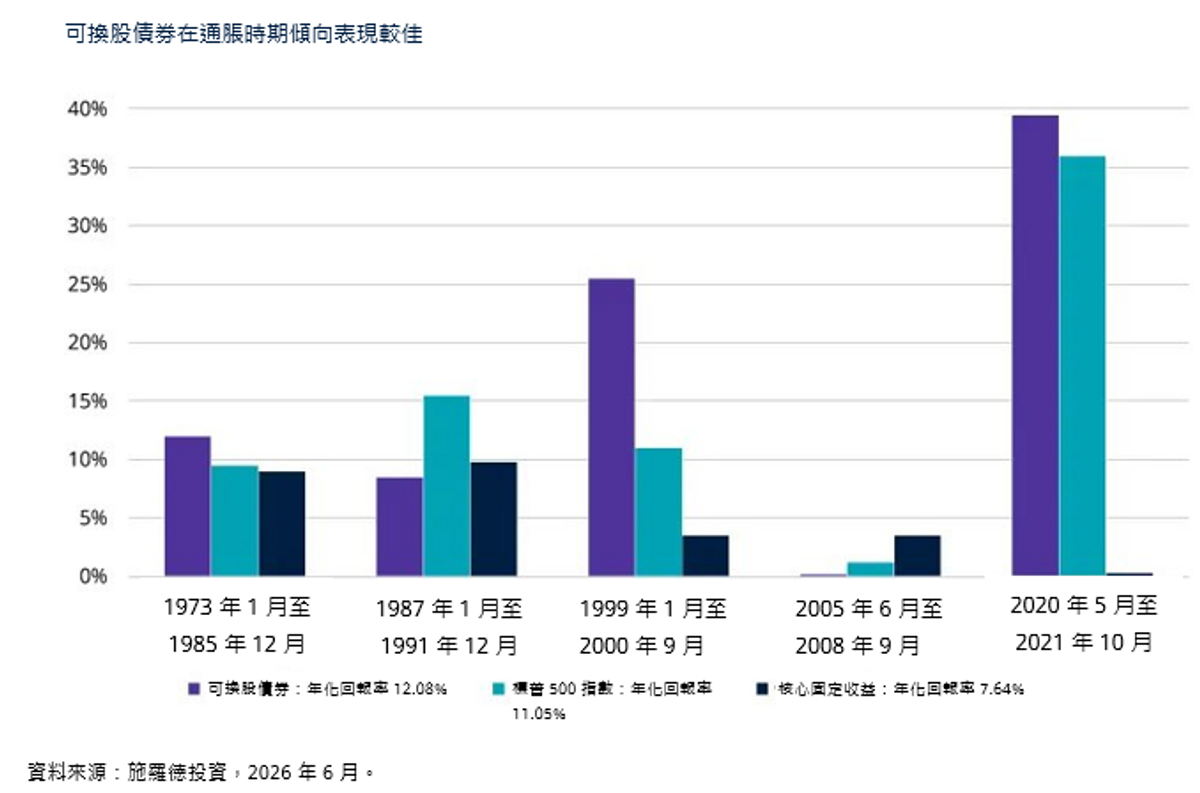
抵禦通脹風險
下圖展示了在通脹時期,可換股債券相較於傳統固定收益資產及股票的歷史表現差異。
平穩駕馭市場波動 — 個股實例說明
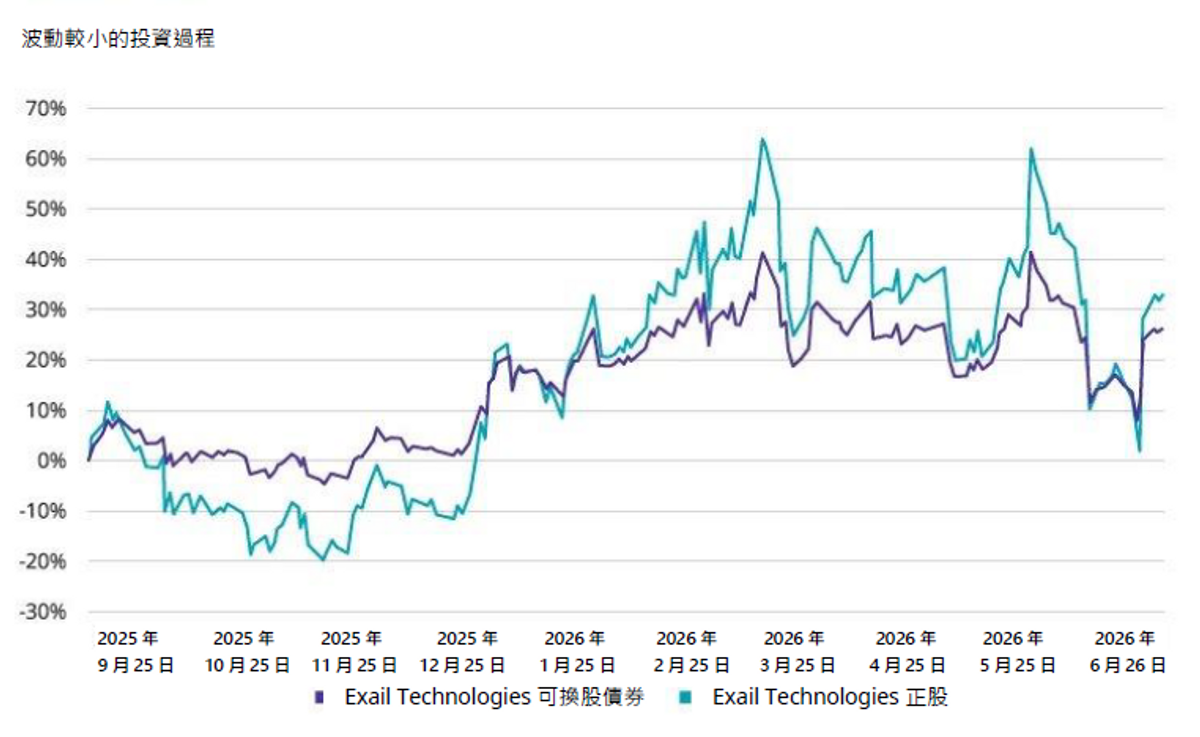
下圖以 Exail Technologies 為例,具體說明可換股債券如何發揮下行保護作用,助投資者有效減低投資風險。
放眼全球市場 拓寬投資機遇
可換股債券在協助企業為重大創新與增長階段進行融資的歷史源遠流長。該資產類別起源於 19 世紀的美國,當時鐵路公司正尋求靈活的籌資途徑,以推進該時代最具代表性的基礎建設擴張時期。然而,如今的可換股債絕非美國市場獨有,其在地區與個股層面的分散風險能力,甚至較傳統股票指數更勝一籌。
這種放眼全球的投資視野,在現時環境下更顯切合時宜。從全球人工智能(AI)基建浪潮,到稀土、能源安全及其他關鍵資源的爭奪戰,我們正處於一個投資與創新爆炸性增長的時代。對發行機構而言,可換股債券的票面利率較低,能提供比傳統債務融資更便宜的融資成本;對投資者而言,較低的票息收益則可透過企業成功後參與股價上揚的潛力得到補償。
採用全球化視角來配置可換股債券,能讓投資者跨越不同行業、地區與主題,捕捉更廣泛的投資機遇。這亦為主動型投資者創造了能夠精挑細選的空間,無須依賴可能過度集中於單一地區的靜態配置或被動風險。在全球格局趨向分歧,加上利率走勢、地緣局勢與估值差異多方拉扯市況之際,可換股債券在投資組合中展現出無可比擬的優勢 — 既能參與未來增長,又具備跨市場的靈活彈性,更兼具債券般一定程度的穩定性,助投資者應對在崎嶇不平的市況穩健前行。
免責聲明:本網頁刊載的所有投資技巧及分析,僅供參考用途。讀者作出任何投資決定前,要自行判斷及審慎處理,更要自行掌握市場最新變化。若不幸招致任何損失,概與本網頁及相關作者與受訪者無關,本網頁概不負責 。而本網頁所有專欄作者的觀點,不代表本媒體立場。